2024年新能源汽车国际物流发展前景与汽车配件供应链洞察
引言
2024年,全球新能源汽车(NEV)市场持续高速增长,中国、欧洲和北美三大核心区域的产销两旺,带动了国际物流需求的深刻变革。与此汽车配件(尤其是三电系统、轻量化部件和智能硬件)的跨境流动呈现出新特征。本文将从海运、中欧班列、海外仓、政策法规等角度,分析2024年新能源汽车国际物流的发展前景,并聚焦汽车配件的供应链挑战与机遇。
一、新能源汽车国际物流的整体态势
1.1 出口量激增推动物流需求
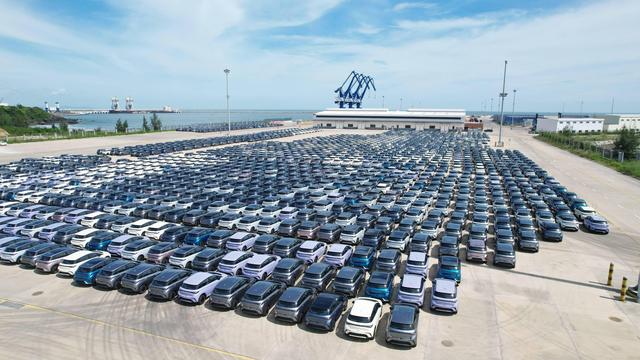
据中国汽车工业协会数据,2024年上半年中国新能源汽车出口量突破120万辆,同比增长超过30%。欧洲和东南亚是主要目的地。这直接导致滚装船(Ro-Ro)运力紧张,租金维持高位。集装箱运输新能源汽车(尤其是带电池的整车)需求上升,但受限于危险品运输规则,部分航线需采用特殊箱型。
1.2 中欧班列成为稳定通道
受红海危机影响,2024年海运时效波动加大。中欧班列凭借时效稳定(约18-20天)和运力增长,成为新能源汽车及配件出口欧洲的重要选择。西安、重庆、成都等始发站开行的新能源专列同比增长40%以上。但需要注意,铁路对锂电池运输有严格规定,需使用符合防火标准的集装箱。
1.3 海外仓与本地化配送
为应对欧盟反补贴调查和关税风险,多家中国车企加速在欧洲、东南亚布局KD(散件组装)工厂和海外仓。2024年,新能源汽车配件(如电池模组、电机、电控)的海外仓备货模式兴起,带动了“干线海运+区域仓配”的物流组合。
二、汽车配件国际物流的关键变化
2.1 电池配件的运输合规挑战
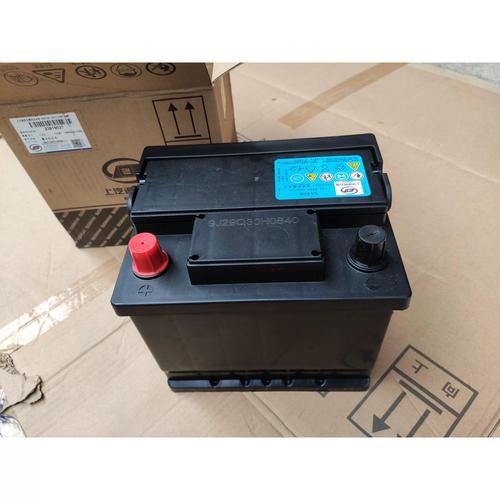
锂电池及含电池的配件属于第9类危险品。2024年,国际海事组织(IMO)和IATA进一步收紧了对锂离子电池的运输要求。例如,需提供UN38.3测试报告、MSDS、危包证等。物流企业必须使用经过认证的包装,并贴有锂电池操作标记。这增加了配件出口的难度和成本,但也催生了专业危品物流服务商。
2.2 轻量化与智能化配件物流
一体化压铸车身、碳纤维部件、激光雷达等配件体积大、价值高、易损。2024年,针对这类配件的国际物流更多采用气垫车、恒温箱和防震包装。由于芯片短缺缓解,智能驾驶域控制器的空运需求回升,但空运成本高,多采用“海运+空运补货”的混合策略。
2.3 售后配件(AM)市场的物流竞争
随着海外新能源汽车保有量上升,售后配件(如刹车片、滤清器、充电枪)的跨境B2B和B2C物流激增。2024年,头部物流企业推出“新能源配件专线”,整合国内集货、头程海运、海外清关和尾程派送,实现15-25天送达。欧洲市场对VAT和EPR合规要求严格,物流商需提供一站式税务服务。
三、主要区域市场前景分析
3.1 欧洲:机遇与壁垒并存
欧盟2035年禁燃令不变,但2024年对中国电动汽车加征临时反补贴税,导致部分车企将整车出口转为配件出口(SKD/CKD模式)。这意味着汽车配件(如车身冲压件、电池包散件)的物流量将上升,但需注意欧盟电池新规(2027年起要求碳足迹声明)对供应链的追溯要求。
3.2 东南亚:增长最快的新兴市场
泰国、印尼、马来西亚推出电动车补贴政策,中国品牌加速本地化。2024年,汽车配件物流以“半散件+本地组装”为主,海运航线密集,但港口拥堵和清关慢是痛点。建议企业利用新加坡作为中转枢纽,并采用“件杂货船+集装箱”灵活组合。
3.3 北美:政策不确定性高
美国IRA法案要求电池组件和关键矿物本地化比例,导致中国直接出口配件受限。2024年,部分企业转向墨西哥建厂,再以USMCA规则进入美国。这带动了墨西哥边境仓和跨境陆路物流(卡车+铁路)的发展,但安全风险和海关查验率较高。
四、2024年物流发展建议
4.1 对车企和配件商
- 建立多式联运方案:海运(低成本)、中欧班列(平衡时效)、空运(紧急配件)组合。
- 提前布局海外仓,尤其是电池配件和易损件,采用“前置库存+智能补货”模式。
- 投资数字化物流平台,实现从工厂到海外客户的全程可视化,并满足碳足迹核算需求。
4.2 对物流服务商
- 获取危险品运输资质(如IMDG、IATA DGR),并配置专业团队。
- 在关键节点(如波兰马拉舍维奇、新加坡、墨西哥蒙特雷)建立仓储和清关能力。
- 探索“物流+金融”服务,为中小配件商提供供应链融资,缓解资金压力。
五、结论与展望
2024年新能源汽车国际物流前景总体向好,但挑战从“运力短缺”转向“合规与成本”。汽车配件作为高价值、高敏感货物,其物流需要更专业的包装、更严格的危险品管理以及更灵活的海外仓配网络。预计到2025年,随着欧盟电池法规落地和东南亚本地化生产成熟,汽车配件国际物流将走向“区域化、绿色化、数字化”。建议相关企业提前布局,把握结构性增长机遇。
如若转载,请注明出处:http://www.fxzhaoxiang.com/product/34.html
更新时间:2026-10-15 01:16:07